

¿Qué pilares marcarán el crecimiento de VIA Outlets durante los próximos años y cómo valoras su posición actual en el mercado europeo de outlets?
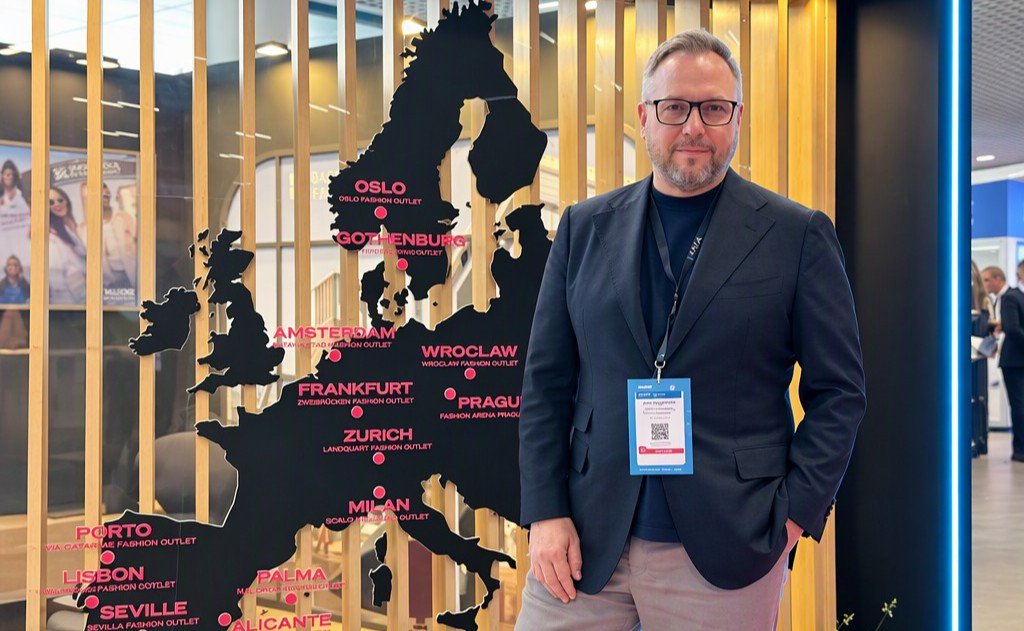
Johan Caspar Bergenthal: Somos una plataforma consolidada en Europa. En los últimos años hemos construido una cartera de 13 centros, con más de 300.000 m2 de superficie bruta alquilable y más de 40 millones de visitantes al año. Es una evolución muy positiva.
De cara al futuro, combinaremos el crecimiento inorgánico, basado en nuevas adquisiciones, con el crecimiento orgánico de los activos que ya forman parte de nuestra cartera. Este año hemos adquirido nuestro primer centro en Italia, lo que nos ha permitido entrar en ese mercado, y Alicante, que se ha convertido en nuestro tercer activo en España. Iberia sigue siendo un mercado muy atractivo para nosotros, tanto para nuevas adquisiciones como para remodelar los centros existentes.
Tenemos importantes planes en Mallorca y en Alicante, nuestro centro más reciente. En ambos casos vemos un encaje claro con nuestra estrategia de las tres erres: remodelación, remerchandising y remarketing. Son buenos ejemplos de cómo aplicamos esta estrategia.
El crecimiento orgánico pasa por mejorar los centros que ya tenemos y ampliarlos cuando es posible. Lo hemos hecho en Landquart, donde añadimos 4.500 m2, y en Vila do Conde, cerca de Oporto, donde sumamos otros 4.500 m2 de superficie bruta alquilable y dimos entrada a nuevas marcas. Ambas ampliaciones se han comercializado con éxito y están teniendo un buen comportamiento.
¿Qué criterios determinan si un activo encaja en vuestra estrategia de adquisiciones?
J.C.B: Analizamos el entorno competitivo al que nos incorporaríamos. Milán, por ejemplo, es un mercado muy competitivo, así que tuvimos que elegir con cuidado qué centro adquirir.
La conectividad también es importante: estudiamos cómo se integra el activo en las infraestructuras del país y qué facilidad de acceso ofrece. También valoramos la proximidad a los clientes con mayor poder adquisitivo y si el centro puede proporcionarles una experiencia que invite a prolongar la visita. Por último, analizamos el área de influencia y si reside allí un número suficiente de personas.
¿Qué mercados y qué tipo de activos estáis buscando?
J.C.B: Normalmente buscamos activos con margen de mejora en su gestión o que se vendan de forma independiente a una cartera más amplia. Scalo Milano fue un ejemplo perfecto: era un centro de propiedad familiar que adquirimos y que hemos integrado en nuestra estructura durante los últimos diez meses. También hemos aprendido mucho del equipo local sobre el área de influencia.
Ese es el escenario ideal. También valoraríamos carteras, pero apenas se cierran operaciones de este tipo en el negocio outlet. En Europa hay unos 220 centros, por lo que las oportunidades son limitadas y cada activo se analiza con cuidado. Cuando surge una oportunidad única, estamos preparados para actuar. Lo ideal es que el centro tenga margen de mejora para que nuestra estrategia de las tres erres pueda desplegar todo su potencial.
"Combinaremos el crecimiento inorgánico, basado en nuevas adquisiciones, con el crecimiento orgánico de los activos que ya forman parte de nuestra cartera"
¿Qué atractivo ofrece España para VIA Outlets?
J.C.B: Los indicadores macroeconómicos de España son actualmente muy buenos y el mercado comercial es muy dinámico. También vemos un entorno favorable en otros sectores. Además, en los últimos años hemos formado allí un equipo excelente.
Cuando vimos la oportunidad de adquirir Alicante, sabíamos que podíamos desarrollar su potencial porque ya contábamos con un gran equipo sobre el terreno. Eso nos permitió empezar a trabajar desde el primer momento para generar valor adicional en el activo. Italia es diferente: allí primero tuvimos que alinear al equipo con nuestra estrategia de las tres erres. El proceso ha avanzado de forma muy positiva y confiamos en empezar a ver sus resultados.
Contar con un equipo sólido en el país facilita la expansión. Iberia es un mercado muy dinámico para nosotros, y España lo es especialmente.
¿Qué planes tenéis para Alicante?
J.C.B: Vemos mucho potencial para trabajar en el mix comercial y mejorarlo. El centro registra una afluencia cercana a los siete millones de visitantes, lo que nos proporciona una buena base. Creemos que podemos hacer un uso mucho más eficiente del espacio comercial dentro del mismo perímetro. Ese será nuestro objetivo durante los próximos 12 a 18 meses: generar espacio para nuevas marcas y elevar la calidad del centro.
¿Estáis valorando otras adquisiciones en España? ¿Y crecer en Portugal?
J.C.B: Siempre analizamos nuevas adquisiciones, aunque tenemos que estudiar cada oportunidad. Quizá en algunos casos debamos mirar más allá de los planteamientos habituales, pero España sigue siendo un mercado muy atractivo en el que nos gustaría seguir comprando activos.
En cuanto a Portugal, si surge la oportunidad adecuada, la valoraremos. Creemos que Vila do Conde es el mejor centro del país y que Freeport ocupa esa posición en Lisboa, así que ya contamos con activos de primer nivel en el país. También tenemos un equipo muy sólido, capaz de aprovechar nuestra posición en el mercado. Seguir creciendo tendría sentido si aparece la oportunidad adecuada.
"La gente viene a nuestros centros y planifica la visita como una jornada de ocio"
¿Cómo ha evolucionado la percepción del formato outlet y qué experiencia ofrecen hoy vuestros centros?
J.C.B: La percepción de los outlets ha cambiado. Antes se veían, en gran medida, como espacios poco atractivos de descuento en los que se vendían excedentes de producto. Nosotros no somos eso. La gente viene a nuestros centros y planifica la visita como una jornada de ocio.
Landquart refleja muy bien la calidad del entorno. Y no es una imagen retocada: esas montañas son reales. Queremos que la gente planifique una jornada completa y permanezca más de tres horas en el centro. También contamos con una oferta de restauración de calidad.
Atraemos a las marcas adecuadas y mantenemos una propuesta de valor basada en el precio. Cada vez más, somos un destino al que la gente acude con intención de comprar. En un centro comercial urbano, quizá el cliente solo entra a comprar algo concreto, como un desodorante, o a conectarse al wifi. Aquí es diferente: ofrecemos servicios y un entorno de calidad en el que la gente disfruta pasando el tiempo.
¿Cómo están cambiando los hábitos de los visitantes?
J.C.B: Tenemos una base de clientes bastante estable, incluso en un entorno cambiante, marcado por situaciones como la covid o las crisis económicas. Suelen ser clientes con poder adquisitivo. Cuando las cosas van mal, algunos consumidores que habían pasado a comprar en segmentos prémium o de lujo vuelven a nuestros centros en busca de precios más bajos.
Cuando la situación mejora, también recibimos a clientes de segmentos más bajos del mercado que quieren acceder a marcas como Hilfiger o Polo. Tenemos una clientela muy resiliente, que nos visita varias veces al año. Además, nuestro programa de fidelización crea un vínculo adicional con los clientes y genera más ventas para las marcas, una propuesta de valor que los establecimientos a precio completo no siempre pueden ofrecer.
¿Qué peso tiene el turismo en centros como el de Mallorca?
J.C.B: El turismo es importante y, si descendiera en Mallorca, tendría un impacto dramático. Contamos con una proporción significativa de visitantes y podemos apoyarnos en ella. Cuando la gente está de vacaciones y quiere ir de compras, el entorno debe responder a sus expectativas. Es uno de nuestros puntos fuertes.
Fuera de la temporada alta también tenemos que seguir siendo un destino relevante para el área de influencia local.
¿Cómo encontráis el equilibrio entre las marcas locales y las internacionales que buscan turistas y residentes?
J.C.B: Esa es precisamente una de las claves. Nuestro lema es beautifully local, que resume nuestra intención de reflejar el carácter de cada lugar. Queremos que esté presente en la arquitectura. Landquart, por ejemplo, tiene una identidad claramente suiza; en Mallorca, en cambio, apostamos por un carácter mucho más mediterráneo.
Mantener esa identidad permite que la población local se sienta identificada con el centro. También es importante contar con marcas locales de referencia, porque la gente espera encontrarlas. Los turistas, por su parte, buscan propuestas locales de moda y gastronomía. Se necesitan grandes marcas como Nike o Adidas para atraer público y generar actividad, pero las marcas locales aportan el toque diferencial que convierte la visita en una experiencia.
"Cuando analizamos una nueva adquisición, evaluamos sus criterios ESG desde el proceso de inversión"
¿Qué importancia tiene la sostenibilidad en vuestra estrategia y cómo la aplicáis en los centros que adquirís?
J.C.B: Es una prioridad. Cuando analizamos una nueva adquisición, evaluamos sus criterios ESG desde el proceso de inversión. Tras la compra, una de nuestras primeras medidas es elevar los estándares del activo. Por ejemplo, trabajamos para alcanzar la certificación BREEAM In-Use Excellent y cumplir los objetivos de puntuación de GRESB, que también mide nuestro desempeño en sostenibilidad.
Podemos avanzar rápido porque somos una plataforma sostenible y nuestro inversor tiene un fuerte compromiso con estos criterios. Siempre decimos que predicamos con el ejemplo: no basta con decir que somos sostenibles; tenemos que actuar de forma sostenible en todo lo que hacemos. Eso también debe reflejarse en la gestión de los activos.
Trabajamos para reducir la huella ambiental de nuestros centros y avanzar también en los aspectos sociales y de gobernanza. Mantenemos una relación estrecha con las comunidades locales y queremos contribuir positivamente a ellas.
¿Cómo ves la evolución del segmento outlet durante los próximos cinco años?
J.C.B: Creo que veremos una mayor consolidación, con menos operadores y una mayor concentración entre los grupos actuales. Más del 50% del mercado todavía no está en manos de carteras estructuradas, así que hay margen para que se produzca esa consolidación.
Los outlets seguirán siendo un canal dinámico porque mantienen su propuesta de valor. El comercio a precio completo tendrá que reinventarse ante la sobreoferta de algunos mercados. En cambio, la oferta de centros outlet sigue siendo limitada, por lo que continuaremos siendo un atractivo destacado para los visitantes. Creo que el segmento tiene buenas perspectivas de futuro.
¿Hay algún proyecto próximo que quieras destacar?
J.C.B: El próximo gran proyecto será la ampliación de Zweibrücken, nuestro centro en Alemania. Añadiremos 7.500 m2 y unas 30 marcas. Es uno de nuestros outlets con mejores resultados y prevemos que la ampliación entre en funcionamiento en los próximos dos años. Ahora estamos trabajando en la fase de predesarrollo y ya contamos con la licencia de obras.